Domain versicherungstreuhand.de kaufen?
Wir ziehen mit dem Projekt
versicherungstreuhand.de um.
Sind Sie am Kauf der Domain
versicherungstreuhand.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungstreuhand.de kaufen?
Was ist das BVG Altersguthaben?
Das BVG Altersguthaben ist ein Teil der beruflichen Vorsorge in der Schweiz. Es handelt sich um das angesparte Kapital, das Arbeitnehmer im Rahmen der obligatorischen beruflichen Vorsorge gemäss Bundesgesetz über die berufliche Alters-, Hinterlassenen- und Invalidenvorsorge (BVG) ansammeln. Dieses Altersguthaben wird während der Erwerbstätigkeit durch regelmässige Einzahlungen des Arbeitgebers und des Arbeitnehmers aufgebaut. Es dient dazu, im Rentenalter eine zusätzliche Einkommensquelle zu haben und den Lebensstandard im Alter zu sichern. Das BVG Altersguthaben wird in der Regel von Pensionskassen verwaltet und kann je nach Vorsorgeplan unterschiedlich angelegt werden. **
Was ist das Altersguthaben BVG?
Das Altersguthaben BVG ist ein wichtiger Bestandteil der beruflichen Vorsorge in der Schweiz. Es handelt sich um das angesparte Kapital, das Arbeitnehmer im Laufe ihrer Erwerbstätigkeit in die berufliche Vorsorge einzahlen. Dieses Altersguthaben dient dazu, im Rentenalter eine regelmässige Rente zu erhalten. Es wird von den Pensionskassen verwaltet und kann je nach Vorsorgeplan unterschiedlich angelegt werden. Das Altersguthaben BVG ist somit eine wichtige Säule der Altersvorsorge in der Schweiz. **


Ähnliche Suchbegriffe für Altersguthaben
Top-Angebote
Produkte zum Begriff Altersguthaben:
-
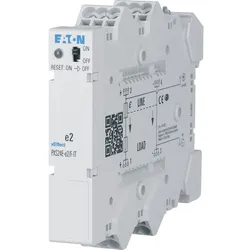
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e6/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..7,8 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Was ist das Altersguthaben und wie wirkt es sich auf die finanzielle Vorsorge im Alter aus?
Das Altersguthaben ist das angesparte Kapital in der beruflichen Vorsorge, das während der Erwerbstätigkeit aufgebaut wird. Es dient dazu, im Rentenalter eine regelmässige Einkommensquelle zu haben. Ein höheres Altersguthaben ermöglicht eine bessere finanzielle Absicherung im Alter und eine höhere Rente. **
-
Was ist ein Altersguthaben und wie kann es zur finanziellen Absicherung im Ruhestand genutzt werden?
Ein Altersguthaben ist ein angesparter Betrag, der während des Arbeitslebens in die berufliche Vorsorge eingezahlt wird. Es dient dazu, im Ruhestand eine regelmäßige Rente oder eine einmalige Auszahlung zu erhalten. Durch eine frühzeitige und kontinuierliche Einzahlung kann das Altersguthaben zur finanziellen Absicherung im Ruhestand genutzt werden. **
-
Was sind die verschiedenen Möglichkeiten, ein Altersguthaben aufzubauen und wie kann man es effektiv für die Vorsorge nutzen?
Die verschiedenen Möglichkeiten, ein Altersguthaben aufzubauen, sind die private Altersvorsorge, die betriebliche Altersvorsorge und die staatliche Rente. Um das Altersguthaben effektiv für die Vorsorge zu nutzen, sollte man frühzeitig mit dem Sparen beginnen, regelmäßig einzahlen und eine ausgewogene Anlagestrategie verfolgen. Zudem ist es wichtig, sich über die verschiedenen Vorsorgeoptionen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wie kann man sein Altersguthaben am effektivsten aufbauen und sich so eine finanzielle Absicherung im Ruhestand schaffen?
1. Regelmäßig in die berufliche Vorsorge einzahlen, um das Altersguthaben zu erhöhen. 2. Frühzeitig mit dem Sparen beginnen, um von Zinseszinsen zu profitieren. 3. Eine individuelle Anlagestrategie entwickeln und regelmäßig überprüfen, um das Altersguthaben optimal aufzubauen. **


Wie kann man sein Altersguthaben sinnvoll und sicher anlegen, um für die Zukunft vorzusorgen? Welche Möglichkeiten gibt es, das Altersguthaben zu maximieren?
1. Man kann sein Altersguthaben sinnvoll und sicher anlegen, indem man in eine breit diversifizierte Anlagestrategie investiert, die auf langfristiges Wachstum ausgerichtet ist. 2. Möglichkeiten, das Altersguthaben zu maximieren, sind regelmäßige Einzahlungen, die Nutzung von steuerbegünstigten Altersvorsorgeprodukten wie der betrieblichen Altersvorsorge oder der Riester-Rente, sowie die frühzeitige Planung und regelmäßige Überprüfung der Anlagestrategie. 3. Eine professionelle Beratung durch einen Finanzexperten kann dabei helfen, die individuell beste Strategie zur Maximierung des Altersguthabens zu entwickeln. **
Was sind die verschiedenen Möglichkeiten, Altersguthaben aufzubauen und wie können sie für die finanzielle Absicherung im Ruhestand genutzt werden?
Die verschiedenen Möglichkeiten, Altersguthaben aufzubauen, sind unter anderem die staatliche Rente, betriebliche Altersvorsorge und private Vorsorge wie Riester- oder Rürup-Rente. Diese Altersguthaben können im Ruhestand genutzt werden, um den Lebensstandard zu sichern, zusätzliche Ausgaben zu decken und finanzielle Unabhhängigkeit zu gewährleisten. Eine frühzeitige und kontinuierliche Vorsorge ist wichtig, um im Alter ausreichend finanziell abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Altersguthaben:
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist das BVG Altersguthaben?
Das BVG Altersguthaben ist ein Teil der beruflichen Vorsorge in der Schweiz. Es handelt sich um das angesparte Kapital, das Arbeitnehmer im Rahmen der obligatorischen beruflichen Vorsorge gemäss Bundesgesetz über die berufliche Alters-, Hinterlassenen- und Invalidenvorsorge (BVG) ansammeln. Dieses Altersguthaben wird während der Erwerbstätigkeit durch regelmässige Einzahlungen des Arbeitgebers und des Arbeitnehmers aufgebaut. Es dient dazu, im Rentenalter eine zusätzliche Einkommensquelle zu haben und den Lebensstandard im Alter zu sichern. Das BVG Altersguthaben wird in der Regel von Pensionskassen verwaltet und kann je nach Vorsorgeplan unterschiedlich angelegt werden. **
-
Was ist das Altersguthaben BVG?
Das Altersguthaben BVG ist ein wichtiger Bestandteil der beruflichen Vorsorge in der Schweiz. Es handelt sich um das angesparte Kapital, das Arbeitnehmer im Laufe ihrer Erwerbstätigkeit in die berufliche Vorsorge einzahlen. Dieses Altersguthaben dient dazu, im Rentenalter eine regelmässige Rente zu erhalten. Es wird von den Pensionskassen verwaltet und kann je nach Vorsorgeplan unterschiedlich angelegt werden. Das Altersguthaben BVG ist somit eine wichtige Säule der Altersvorsorge in der Schweiz. **
-
Was ist das Altersguthaben und wie wirkt es sich auf die finanzielle Vorsorge im Alter aus?
Das Altersguthaben ist das angesparte Kapital in der beruflichen Vorsorge, das während der Erwerbstätigkeit aufgebaut wird. Es dient dazu, im Rentenalter eine regelmässige Einkommensquelle zu haben. Ein höheres Altersguthaben ermöglicht eine bessere finanzielle Absicherung im Alter und eine höhere Rente. **
-
Was ist ein Altersguthaben und wie kann es zur finanziellen Absicherung im Ruhestand genutzt werden?
Ein Altersguthaben ist ein angesparter Betrag, der während des Arbeitslebens in die berufliche Vorsorge eingezahlt wird. Es dient dazu, im Ruhestand eine regelmäßige Rente oder eine einmalige Auszahlung zu erhalten. Durch eine frühzeitige und kontinuierliche Einzahlung kann das Altersguthaben zur finanziellen Absicherung im Ruhestand genutzt werden. **
Ähnliche Suchbegriffe für Altersguthaben
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e6/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..7,8 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e8/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..10,4 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspa...37,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Möglichkeiten, ein Altersguthaben aufzubauen und wie kann man es effektiv für die Vorsorge nutzen?
Die verschiedenen Möglichkeiten, ein Altersguthaben aufzubauen, sind die private Altersvorsorge, die betriebliche Altersvorsorge und die staatliche Rente. Um das Altersguthaben effektiv für die Vorsorge zu nutzen, sollte man frühzeitig mit dem Sparen beginnen, regelmäßig einzahlen und eine ausgewogene Anlagestrategie verfolgen. Zudem ist es wichtig, sich über die verschiedenen Vorsorgeoptionen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wie kann man sein Altersguthaben am effektivsten aufbauen und sich so eine finanzielle Absicherung im Ruhestand schaffen?
1. Regelmäßig in die berufliche Vorsorge einzahlen, um das Altersguthaben zu erhöhen. 2. Frühzeitig mit dem Sparen beginnen, um von Zinseszinsen zu profitieren. 3. Eine individuelle Anlagestrategie entwickeln und regelmäßig überprüfen, um das Altersguthaben optimal aufzubauen. **
-
Wie kann man sein Altersguthaben sinnvoll und sicher anlegen, um für die Zukunft vorzusorgen? Welche Möglichkeiten gibt es, das Altersguthaben zu maximieren?
1. Man kann sein Altersguthaben sinnvoll und sicher anlegen, indem man in eine breit diversifizierte Anlagestrategie investiert, die auf langfristiges Wachstum ausgerichtet ist. 2. Möglichkeiten, das Altersguthaben zu maximieren, sind regelmäßige Einzahlungen, die Nutzung von steuerbegünstigten Altersvorsorgeprodukten wie der betrieblichen Altersvorsorge oder der Riester-Rente, sowie die frühzeitige Planung und regelmäßige Überprüfung der Anlagestrategie. 3. Eine professionelle Beratung durch einen Finanzexperten kann dabei helfen, die individuell beste Strategie zur Maximierung des Altersguthabens zu entwickeln. **
-
Was sind die verschiedenen Möglichkeiten, Altersguthaben aufzubauen und wie können sie für die finanzielle Absicherung im Ruhestand genutzt werden?
Die verschiedenen Möglichkeiten, Altersguthaben aufzubauen, sind unter anderem die staatliche Rente, betriebliche Altersvorsorge und private Vorsorge wie Riester- oder Rürup-Rente. Diese Altersguthaben können im Ruhestand genutzt werden, um den Lebensstandard zu sichern, zusätzliche Ausgaben zu decken und finanzielle Unabhhängigkeit zu gewährleisten. Eine frühzeitige und kontinuierliche Vorsorge ist wichtig, um im Alter ausreichend finanziell abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.